
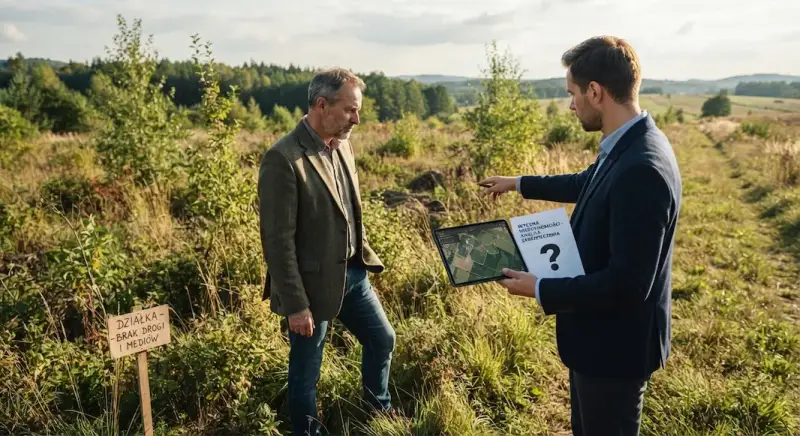
Czy działka bez bezpośredniego dostępu do drogi publicznej lub bez przyłączy wodociągowych, kanalizacyjnych i energetycznych może stanowić zabezpieczenie prywatnej pożyczki? To zależy od jej sytuacji prawnej, lokalizacji, przeznaczenia oraz rzeczywistej wartości rynkowej.
Przy ocenie nieruchomości znaczenie ma między innymi to, czy sieci infrastruktury przebiegają w pobliżu działki, czy ich doprowadzenie wymaga kosztownej rozbudowy, jakie jest otoczenie nieruchomości oraz czy grunt ma przeznaczenie budowlane wynikające z miejscowego planu zagospodarowania przestrzennego lub może uzyskać warunki zabudowy. Inaczej analizuje się działkę położoną na istniejącym osiedlu, a inaczej grunt na uboczu, w sąsiedztwie terenów rolnych.
Prywatna pożyczka pod zastaw działki – najważniejsze informacje
| Parametr | Informacje |
|---|---|
| Rodzaj finansowania | Prywatna pożyczka pod zastaw działki |
| Rodzaj nieruchomości | Działki budowlane i inne grunty – zależnie od ich parametrów i możliwości wykorzystania |
| Dostęp do drogi | Bezpośredni dostęp lub dostęp uregulowany prawnie – podlega indywidualnej ocenie |
| Uzbrojenie działki | Istniejące przyłącza, dostępność sieci i możliwość doprowadzenia mediów |
| Przeznaczenie gruntu | Miejscowy plan zagospodarowania przestrzennego lub decyzja o warunkach zabudowy, jeśli dotyczy |
| Kwota pożyczki | Od 20 000 zł do 20 000 000 zł |
| Okres finansowania | Od 3 miesięcy do 10 lat |
| Zabezpieczenie | Hipoteka umowna wpisana do Działu IV księgi wieczystej |
| Własność nieruchomości | Pozostaje przy właścicielu – bez przewłaszczenia |
| Obszar finansowania | Cała Polska |
Czy działka bez bezpośredniego dostępu do drogi publicznej może być zabezpieczeniem prywatnej pożyczki?
Brak bezpośredniego dostępu do drogi publicznej nie zawsze oznacza, że działka nie może stanowić zabezpieczenia prywatnej pożyczki. Istotne jest jednak, w jaki sposób zapewniono dojazd do nieruchomości i czy wynika on z prawnie uregulowanego tytułu.
Działka może mieć dostęp do drogi publicznej przez drogę wewnętrzną lub na podstawie ustanowionej służebności drogowej. Trzeba jednak odróżnić formalnie zagwarantowane prawo przejazdu od sytuacji, w której właściciel jedynie faktycznie korzysta z drogi przebiegającej przez cudzy grunt. Samo wieloletnie korzystanie z takiego dojazdu nie daje automatycznie pewności, że nieruchomość ma prawidłowo uregulowany dostęp.
Przy analizie nieruchomości sprawdzana jest księga wieczysta, w szczególności informacje dotyczące praw związanych z nieruchomością oraz ewentualnych służebności. Warto wiedzieć, jakie informacje zawiera Dział I księgi wieczystej i gdzie szukać danych dotyczących oznaczenia nieruchomości oraz praw związanych z jej własnością.
Dla finansującego ważne jest nie tylko formalne istnienie dojazdu, ale również to, czy można z niego korzystać bez ryzyka sporów i ograniczeń. Nieruchomość, której dostęp do drogi jest niepewny, może być trudniejsza do sprzedaży, a tym samym stanowić mniej bezpieczne zabezpieczenie pożyczki.
Przykład z praktyki – służebność drogi i spór spadkowy właścicieli sąsiedniej nieruchomości
Do analizy trafiła działka zabudowana starszym domkiem. Jej właściciel prowadzący działalnośc gospodarczą kupił nieruchomość, wiedząc, że nie ma ona bezpośredniego, prawnie uregulowanego dostępu do drogi publicznej. Dojazd odbywał się na podstawie ustanowionej służebności drogowej.
Problem polegał na tym, że właściciele nieruchomości, przez którą przebiegał dojazd, pozostawali w sporze spadkowym. Nie było wiadomo, jak zakończy się ta sytuacja i czy korzystanie z drogi nie stanie się przedmiotem dalszych komplikacji.
Mimo że służebność formalnie istniała, okoliczności dotyczące nieruchomości obciążonej powodowały niepewność co do możliwości bezproblemowego korzystania z dojazdu. Z punktu widzenia finansującego było to istotne ryzyko, ponieważ w przypadku konieczności sprzedaży nieruchomości dostęp do drogi mógł mieć wpływ na zainteresowanie potencjalnych nabywców i uzyskaną cenę.
W tej sytuacji finansowanie nie zostało udzielone. Potencjalna wartość działki i istniejący wpis służebności nie wystarczyły, aby uznać zabezpieczenie za odpowiednio bezpieczne.
Ten przykład pokazuje, że przy ocenie działki liczy się nie tylko to, czy w dokumentach widnieje służebność drogowa, ale również cała sytuacja prawna nieruchomości i realna możliwość korzystania z dojazdu.
Czy inwestor może dostrzec potencjał w działce bez dostępu do drogi?
Działka bez prawnie zapewnionego dostępu do drogi publicznej nie musi być pozbawiona potencjału inwestycyjnego. W niektórych przypadkach problem można rozwiązać, a nieruchomość po uregulowaniu dostępu i wykonaniu niezbędnej infrastruktury może zyskać na wartości. Wymaga to jednak analizy konkretnej sytuacji prawnej, sąsiedztwa oraz możliwości zagospodarowania gruntu.
Jednym z możliwych rozwiązań jest ustanowienie służebności drogi koniecznej. Zgodnie z art. 145 Kodeksu cywilnego właściciel nieruchomości, która nie ma odpowiedniego dostępu do drogi publicznej, może żądać ustanowienia takiej służebności za wynagrodzeniem. Jej przebieg nie jest jednak dowolny – uwzględnia potrzeby nieruchomości, najmniejsze obciążenie gruntów sąsiednich oraz interes społeczno-gospodarczy. Jeżeli właściciele nie osiągną porozumienia, sprawa może wymagać rozstrzygnięcia sądu.
Innym rozwiązaniem może być sprzedaż działki właścicielowi sąsiedniego gruntu. Dla niego nieruchomość, która ze względu na brak dojazdu jest trudna do wykorzystania przez innych nabywców, może mieć dodatkową wartość jako możliwość powiększenia własnej posesji, gospodarstwa lub terenu inwestycyjnego.
Takie możliwości mogą zainteresować inwestora gotowego kupić grunt z problemami prawnymi i podjąć ryzyko ich rozwiązania. Nie oznacza to jednak, że podmiot udzielający pożyczki pod zastaw tej samej działki zaakceptuje ją jako zabezpieczenie. Finansujący musi brać pod uwagę jej aktualny stan prawny, faktyczny, wartość rynkową oraz możliwość sprzedaży w razie problemów ze spłatą zobowiązania.
W praktyce znalezienie finansującego, który zaakceptuje taką nieruchomość przed uregulowaniem dostępu do drogi, zdarza się rzadko. Potencjał inwestycyjny gruntu nie jest bowiem równoznaczny z jego przydatnością jako zabezpieczenia pożyczki.
Czy działka bez mediów może być zabezpieczeniem prywatnej pożyczki?
Brak przyłączy energetycznych, wodociągowych czy kanalizacyjnych nie oznacza automatycznie, że działka nie może stanowić zabezpieczenia prywatnej pożyczki. Istotne jest jednak, czy odpowiednia infrastruktura znajduje się w pobliżu nieruchomości i czy jej doprowadzenie jest technicznie oraz ekonomicznie uzasadnione.
Inaczej wygląda sytuacja, gdy sieci przebiegają w drodze przy działce i konieczne jest jedynie wykonanie przyłączy, a inaczej wtedy, gdy trzeba dopiero rozbudować infrastrukturę na znacznej odległości. W drugim przypadku koszty mogą być wysokie i nieproporcjonalne do wartości samego gruntu.
Przy ocenie nieruchomości znaczenie ma również jej lokalizacja i otoczenie. Działka położona na istniejącym osiedlu, wśród zabudowy jednorodzinnej, może być oceniana inaczej niż grunt na uboczu, otoczony niezabudowanymi terenami rolnymi. Ważne są także zapisy miejscowego planu zagospodarowania przestrzennego lub możliwość uzyskania decyzji o warunkach zabudowy.
Brak kanalizacji – czy szambo może być wystarczającym rozwiązaniem?
W wielu mniejszych miejscowościach i na terenach wiejskich nieruchomości nie są podłączone do sieci kanalizacyjnej. Nie oznacza to jednak, że nie mogą być użytkowane przez cały rok. Właściciele często korzystają z indywidualnych zbiorników bezodpływowych, czyli szamb, a w określonych warunkach również z przydomowych oczyszczalni ścieków.
Przykładem z praktyki była pożyczka pod zastaw dzialki z domkiem rekreacyjnym przystosowanym do użytkowania całorocznego w okolicach Kolna. Nieruchomość nie miała podłączenia do kanalizacji, ale na działce znajdował się indywidualny zbiornik na nieczystości. Brak sieci kanalizacyjnej nie oznaczał więc, że budynek nie mógł być normalnie użytkowany.
Przy ocenie takiej działki znaczenie ma to, czy zastosowane rozwiązanie jest zgodne z przepisami, odpowiada warunkom lokalnym i sposobowi użytkowania budynku. Sam brak kanalizacji nie przesądza o wartości nieruchomości ani o możliwości przyjęcia jej jako zabezpieczenia prywatnej pożyczki.
Kiedy brak mediów może znacząco obniżyć wartość działki?
Znacznie trudniejsza sytuacja występuje wtedy, gdy działka nie tylko nie ma wykonanych przyłączy, ale również w jej pobliżu nie ma infrastruktury, do której można byłoby się podłączyć. Doprowadzenie energii elektrycznej, wodociągu czy innych sieci może wymagać rozbudowy infrastruktury, uzyskania odpowiednich uzgodnień i poniesienia znacznych nakładów finansowych.
Koszty te mają szczególne znaczenie w przypadku gruntów położonych w małych miejscowościach, na uboczu lub w sąsiedztwie terenów rolnych. Nawet jeśli działka ma potencjał budowlany, przyszły nabywca musi uwzględnić wydatki związane z przygotowaniem jej do zabudowy. Jeżeli nakłady na doprowadzenie infrastruktury są wysokie w stosunku do wartości gruntu, zainteresowanie zakupem może być ograniczone.
Przy ocenie takiej nieruchomości znaczenie ma również lokalny rynek. Działka w atrakcyjnej lokalizacji, otoczona istniejącą zabudową, może mieć większy potencjał sprzedażowy niż podobny grunt położony z dala od miejscowości, bez infrastruktury i z niewielkim zainteresowaniem potencjalnych nabywców.
Z perspektywy finansującego istotne jest więc nie tylko to, ile działka może być warta po wykonaniu wszystkich niezbędnych prac, ale przede wszystkim jaką wartość przedstawia obecnie i za jaką cenę można byłoby ją realnie sprzedać. Jeżeli koszty zagospodarowania są wysokie, a lokalny popyt niewielki, nieruchomość może okazać się niewystarczającym zabezpieczeniem pożyczki.
Co wpływa na wartość działki przy ocenie zabezpieczenia pożyczki?
Przy ocenie działki jako zabezpieczenia prywatnej pożyczki nie można kierować się wyłącznie jej powierzchnią ani cenami ofertowymi podobnych gruntów. Znaczenie ma przede wszystkim to, jaką wartość nieruchomość przedstawia w obecnym stanie i czy istnieje realne zainteresowanie jej zakupem.
Jednym z najważniejszych czynników jest lokalizacja. Działka położona w rozwijającej się miejscowości, w sąsiedztwie istniejącej zabudowy mieszkaniowej, może mieć zupełnie inną sytuację rynkową niż grunt znajdujący się na uboczu, z dala od infrastruktury i potencjalnych nabywców. Liczy się również dostępność usług, komunikacji oraz charakter najbliższego otoczenia.
Istotne jest także przeznaczenie nieruchomości. Zapisy miejscowego planu zagospodarowania przestrzennego mogą wskazywać, czy grunt jest przeznaczony pod zabudowę mieszkaniową, usługową, produkcyjną lub rolną. Jeżeli planu nie ma, znaczenie może mieć możliwość uzyskania decyzji o warunkach zabudowy. Samo przekonanie właściciela, że działka nadaje się pod budowę, nie zastępuje jednak formalnej analizy jej przeznaczenia.
Pod uwagę brane są również powierzchnia, kształt i ukształtowanie terenu, stan prawny nieruchomości, istniejące obciążenia oraz możliwość jej praktycznego wykorzystania. Wszystkie te elementy mogą wpływać na krąg potencjalnych nabywców i cenę, jaką można uzyskać przy sprzedaży.
Ostatecznie liczy się połączenie wszystkich tych czynników. Działka o dużej powierzchni nie musi być wartościowym zabezpieczeniem, jeżeli jej położenie, przeznaczenie lub stan prawny utrudniają sprzedaż. Z kolei grunt o mniejszym metrażu, ale położony w atrakcyjnej lokalizacji i z uregulowanym dostępem do infrastruktury, może przedstawiać większą wartość rynkową.
Jakie dokumenty są potrzebne do wstępnej oceny działki?
Do wstępnej analizy działki jako zabezpieczenia prywatnej pożyczki potrzebne są dokumenty i informacje, które pozwalają ustalić jej stan prawny, lokalizację, przeznaczenie oraz dostęp do drogi i infrastruktury. Na początek warto przygotować:
- Numer księgi wieczystej – pozwala sprawdzić właściciela, oznaczenie nieruchomości, prawa związane z własnością oraz istniejące obciążenia.
- Wypis z rejestru gruntów – zawiera dane dotyczące działki, jej powierzchni i oznaczenia ewidencyjnego.
- Mapę lub wyrys z ewidencji gruntów – pomaga ustalić położenie działki, jej granice oraz układ sąsiednich nieruchomości.
- Zaświadczenie z MPZP lub decyzję o warunkach zabudowy – jeżeli działka ma przeznaczenie budowlane lub właściciel planuje jej zabudowę, dokumenty te pomagają zweryfikować możliwości zagospodarowania terenu.
Szczególną uwagę zwracamy na dokumenty potwierdzające dostęp do drogi publicznej. Zdarza się, że po zakupie nieruchomości prawo przejazdu zostało ustanowione w odrębnym akcie notarialnym, ale nie zostało ujawnione w księdze wieczystej. W takiej sytuacji sam numer KW nie wystarczy – potrzebne będzie również zdjęcie lub skan aktu notarialnego, w którym ustanowiono służebność drogową.
Jeżeli działka nie ma wykonanych przyłączy, warto również przekazać informacje o dostępności sieci wodociągowej, kanalizacyjnej i energetycznej w jej okolicy. Pozwala to wstępnie ocenić, czy brak mediów jest jedynie kwestią wykonania przyłączy, czy też wiąże się z koniecznością kosztownej rozbudowy infrastruktury.
Dokumenty można przekazać do wstępnej analizy jeszcze przed podjęciem decyzji o ubieganiu się o finansowanie. Dzięki temu łatwiej ustalić, czy dana działka może zostać przyjęta jako zabezpieczenie i jakie dodatkowe informacje będą potrzebne.
Bezpieczeństwo transakcji – hipoteka zamiast przewłaszczenia działki
Prywatna pożyczka pod zastaw działki może zostać zabezpieczona hipoteką umowną ustanowioną na nieruchomości i wpisaną do Działu IV księgi wieczystej. Takie rozwiązanie pozwala zabezpieczyć interes finansującego bez przenoszenia własności gruntu na pożyczkodawcę.
Właściciel pozostaje właścicielem działki przez cały okres finansowania. Nie dochodzi do przewłaszczenia nieruchomości ani przeniesienia prawa własności na finansującego. Pożyczkobiorca może nadal korzystać z gruntu i rozporządzać nim, z uwzględnieniem ograniczeń wynikających z ustanowionej hipoteki oraz zawartej umowy.
Hipoteka stanowi zabezpieczenie wierzytelności i daje wierzycielowi określone prawem uprawnienia w przypadku braku spłaty zobowiązania. Nie oznacza jednak, że finansujący automatycznie staje się właścicielem działki. Ewentualne dochodzenie należności z nieruchomości odbywa się w przewidzianym prawem trybie.
Równie ważna jest treść samej umowy pożyczki hipotecznej. Powinna jasno określać kwotę finansowania, całkowity koszt, terminy i zasady spłaty, konsekwencje opóźnień oraz warunki zwolnienia zabezpieczenia po uregulowaniu zobowiązania. Po całkowitej spłacie pożyczki właściciel powinien otrzymać dokumenty umożliwiające wykreślenie hipoteki z księgi wieczystej.
Bezpieczeństwo transakcji wymaga więc przejrzystych dokumentów, prawidłowego ustanowienia zabezpieczenia i znajomości konsekwencji wynikających z umowy. Przed podpisaniem dokumentów warto dokładnie sprawdzić ich treść, a w razie wątpliwości skonsultować ją z niezależnym prawnikiem lub notariuszem.
Czy działka bez drogi lub mediów może być zabezpieczeniem prywatnej pożyczki?
Brak bezpośredniego dostępu do drogi publicznej lub brak przyłączy nie przekreśla automatycznie możliwości uzyskania prywatnej pożyczki pod zastaw działki. Każda nieruchomość wymaga jednak indywidualnej oceny uwzględniającej jej stan prawny, lokalizację, przeznaczenie, dostępność infrastruktury oraz rzeczywistą wartość rynkową.
Dla finansującego istotne jest nie tylko to, jaki potencjał inwestycyjny ma grunt, ale również to, czy w obecnym stanie może stanowić realne zabezpieczenie i czy w razie konieczności będzie możliwe jego zbycie. Dlatego nawet pozornie niewielkie kwestie, takie jak nieuregulowany dojazd czy brak możliwości podłączenia mediów, mogą mieć znaczenie przy podejmowaniu decyzji.
Stay Safe Sound prowadzi działalność w zakresie prywatnego finansowania pod zastaw nieruchomości od 2010 roku. Analizujemy również działki o niestandardowych parametrach, a finansowanie oferujemy na terenie całej Polski.
Jeżeli posiadasz działkę i chcesz sprawdzić, czy może ona stanowić zabezpieczenie pożyczki, prześlij numer księgi wieczystej, lokalizację nieruchomości oraz informację o potrzebnej kwocie. Pozwoli to rozpocząć wstępną analizę możliwości finansowania.
📘 Obserwuj nas na Facebooku
Dzielimy się praktycznymi informacjami dotyczącymi pożyczek pod zastaw nieruchomości, bezpieczeństwa umów oraz aktualnych porad dla właścicieli nieruchomości.
Odwiedź nasz Facebook