
Pożyczka pod zastaw ziemi rolnej na Mazowszu
To jedno z pytań, które często otrzymujemy od rolników z województwa mazowieckiego, między innymi z okolic Grójca, Garwolina i Ostrowi Mazowieckiej: czy ziemia rolna lub sad mogą być zabezpieczeniem pożyczki i czy możliwe jest rozłożenie spłaty nawet na 10 lat?
Pożyczka pod zastaw ziemi rolnej pozwala wykorzystać wartość posiadanego gruntu jako zabezpieczenie finansowania. Każda nieruchomość analizowana jest indywidualnie – znaczenie ma między innymi lokalizacja, powierzchnia, stan prawny księgi wieczystej oraz realna wartość rynkowa działki lub sadu.
Czy ziemia rolna i sad mogą być zabezpieczeniem pożyczki?
Tak. Grunty rolne oraz sady mogą stanowić zabezpieczenie pożyczki, jeżeli ich stan prawny pozwala na ustanowienie hipoteki w księdze wieczystej. Dla pożyczkodawcy najważniejsza jest nie sama powierzchnia działki, ale jej rzeczywista wartość oraz możliwość bezpiecznej sprzedaży w przypadku problemów ze spłatą.
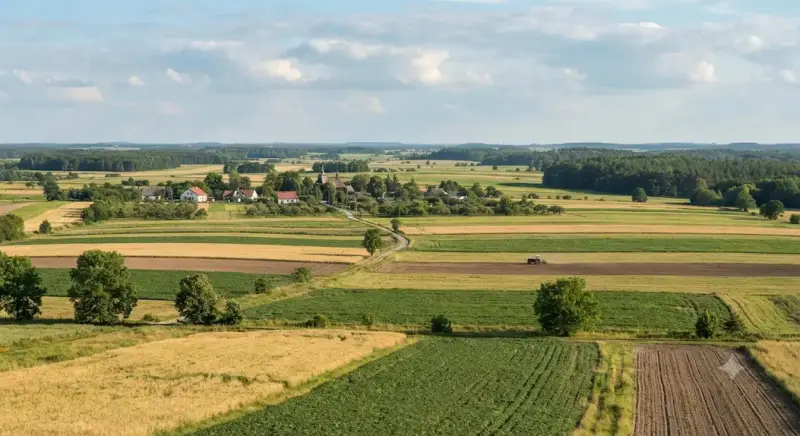
Na Mazowszu szczególne znaczenie mają regiony o silnej produkcji rolnej i sadowniczej, takie jak okolice Grójca, Płońska, Płocka, Radomia czy Ciechanowa. W tych lokalizacjach właściciele gruntów często wykorzystują wartość swojej ziemi do finansowania inwestycji, zakupu maszyn lub utrzymania płynności gospodarstwa.
Gdzie na Mazowszu i w kraju finansujemy gospodarstwa i sady?
Finansowanie pod zastaw ziemi rolnej i sadów realizujemy na terenie całego województwa mazowieckiego. Analizujemy zarówno mniejsze gospodarstwa rodzinne, jak i większe areały rolne oraz nieruchomości wykorzystywane w produkcji sadowniczej.
Szczególne znaczenie mają regiony o silnej działalności rolniczej i sadowniczej, gdzie ziemia rolna stanowi wartościowe zabezpieczenie finansowania. Nasza oferta nie ogranicza się jednak wyłącznie do jednego regionu – elastyczna prywatna pożyczka pod zastaw nieruchomości dla sektora agro jest dostępna dla producentów rolnych na terenie całej Polski.
- Powiat grójecki – Grójec, Warka, Błędów, Mogielnica i okolice – kluczowy region sadowniczy, plantacje jabłoni i gospodarstwa wyspecjalizowane.
- Powiat płoński – Płońsk, Baboszewo, Raciąż i okolice – gospodarstwa zajmujące się uprawami polowymi oraz intensywną produkcją warzywną.
- Region radomski – Radom, Kozienice, Przysucha, Lipsko – zróżnicowane gospodarstwa rolne oraz plantacje owoców miękkich.
- Północne i wschodnie Mazowsze – Przasnysz, Maków Mazowiecki, Mława, Ciechanów, Ostrołęka, Sokołów Podlaski – większe gospodarstwa rolne, hodowlane oraz wielkoobszarowe grunty użytkowe.
- Zachodnie Mazowsze – Płock, Sochaczew, Gostynin – nowoczesne gospodarstwa z dużym areałem ziemi rolnej i produkcją roślinną.
Niezależnie od tego, czy Twoje gospodarstwo lub ziemia rolna leży w centralnej części kraju, czy w jakimkolwiek innym regionie – wnioski o pożyczki pod zastaw nieruchomości rozpatrujemy bez względu na granice województw. Zabezpieczenie na hipotece gruntu realizujemy sprawnie i bezpiecznie na terenie całej Polski.
Ile można dostać pod zastaw hektara ziemi rolnej?
Wysokość finansowania pod zastaw gruntu rolnego zależy przede wszystkim od wartości konkretnej nieruchomości, jej lokalizacji, klasy ziemi, przeznaczenia oraz aktualnej sytuacji rynkowej. Nie istnieje jedna stała kwota za hektar, która obowiązuje w każdej transakcji.
Każdy podmiot finansujący stosuje własne zasady oceny zabezpieczenia oraz indywidualny wskaźnik LTV, czyli stosunek kwoty pożyczki do wartości nieruchomości. Sprawdź, czym jest wskaźnik LTV i dlaczego ma znaczenie przy pożyczce pod zastaw.
W praktyce przy zwykłych gruntach rolnych finansowanie często mieści się w przedziale około 10 000–30 000 zł za hektar, jednak ostateczna kwota może być wyższa lub niższa w zależności od jakości oraz atrakcyjności danego gruntu.
- klasa bonitacyjna ziemi oraz jej przydatność rolnicza,
- lokalizacja działki i dostęp do infrastruktury,
- powierzchnia oraz kształt gospodarstwa,
- aktualne ceny gruntów w danym regionie,
- brak lub obecność obciążeń w księdze wieczystej.
Inaczej mogą być oceniane grunty wykorzystywane produkcyjnie, sady, plantacje czy większe gospodarstwa inwestycyjne. W takich przypadkach znaczenie ma nie tylko sam hektar, ale również potencjał ekonomiczny całego gospodarstwa.
Dlatego przed przedstawieniem warunków zawsze analizujemy konkretną nieruchomość oraz jej księgę wieczystą. Dopiero na tej podstawie można określić bezpieczny poziom finansowania.
Wysokość finansowania pod zastaw ziemi rolnej nie jest ustalana wyłącznie na podstawie liczby hektarów. Każdy pożyczkodawca stosuje własne zasady oceny zabezpieczenia oraz indywidualny wskaźnik LTV, czyli stosunek kwoty finansowania do wartości nieruchomości.
W praktyce znaczenie ma nie tylko powierzchnia gospodarstwa, ale przede wszystkim klasa gruntów, lokalizacja, dostępność drogi, kształt działek, możliwość sprzedaży nieruchomości oraz aktualna sytuacja na lokalnym rynku ziemi rolnej.
Przy standardowych pożyczkach pod zastaw gruntów rolnych często spotykane są kwoty rzędu około 10 000–30 000 zł za hektar, jednak ostateczna oferta może być niższa lub wyższa w zależności od wartości zabezpieczenia oraz przyjętego poziomu LTV.
Inaczej może wyglądać analiza przy większych transakcjach inwestycyjnych. W przypadku atrakcyjnych gruntów, dużych areałów lub nieruchomości o wysokiej wartości rynkowej wycena może być oparta na aktualnych cenach gruntów rolnych, w tym danych rynkowych oraz średnich publikowanych przez instytucje takie jak GUS.
Dlatego przed określeniem możliwej kwoty finansowania konieczna jest indywidualna analiza nieruchomości oraz sprawdzenie jej wartości w odniesieniu do bezpiecznego wskaźnika LTV.
Więcej o tym, jak działa ten parametr i dlaczego chroni zarówno właściciela nieruchomości, jak i finansującego, przeczytasz tutaj: bezpieczny wskaźnik LTV nieruchomości .
Pożyczka pod zastaw ziemi rolnej na 10 lat – czy to możliwe?
Wielu rolników z województwa mazowieckiego szuka finansowania, które pozwoli spokojnie rozłożyć spłatę zobowiązania w czasie. Dotyczy to szczególnie gospodarstw rolnych i sadów, gdzie przychody często zależą od sezonu, zbiorów oraz aktualnej sytuacji na rynku rolnym.
Pożyczka pod zastaw ziemi rolnej może być rozwiązaniem dla osób, które potrzebują większej stabilności i nie chcą korzystać wyłącznie z krótkoterminowych form finansowania. Okres spłaty oraz konstrukcja umowy zawsze zależą od indywidualnych ustaleń, wartości zabezpieczenia i oceny konkretnej nieruchomości.
- niższe miesięczne obciążenie dzięki rozłożeniu spłaty w czasie,
- większa przewidywalność kosztów prowadzenia gospodarstwa,
- możliwość dopasowania finansowania do sezonowości dochodów,
- czas na odbudowanie płynności po trudniejszym okresie.
Przy analizie finansowania na dłuższy okres znaczenie ma przede wszystkim bezpieczeństwo zabezpieczenia oraz realna możliwość spłaty zobowiązania. Sama wartość ziemi nie jest jedynym kryterium – liczy się również jej lokalizacja, stan prawny oraz płynność rynkowa.
Jeżeli interesuje Cię finansowanie z dłuższym okresem spłaty, sprawdź szczegóły rozwiązania: pożyczka pod zastaw nieruchomości na 10 lat .
Pożyczka dla rolnika bez BIK i zdolności kredytowej – kiedy jest możliwa?
Rolnicy z województwa mazowieckiego często spotykają się z problemem, że tradycyjne banki oceniają ich sytuację finansową głównie przez pryzmat dokumentów, historii kredytowej oraz regularności dochodów. W gospodarstwach rolnych jest to szczególnie trudne, ponieważ przychody mogą być sezonowe i zależne od wielu czynników, takich jak pogoda, ceny skupu czy koszty produkcji.
Pożyczki pod zastaw nieruchomości opieraja się na innej zasadzie. Najważniejszym elementem analizy jest wartość nieruchomości stanowiącej zabezpieczenie, jej stan prawny oraz możliwość ustanowienia bezpiecznej hipoteki w księdze wieczystej.
Trudniejsza sytuacja finansowa gospodarstwa – kiedy można wykorzystać nieruchomość jako zabezpieczenie?
- gdy bank odmówił kredytu ze względu na brak zdolności kredytowej,
- gdy dochody gospodarstwa są nieregularne lub sezonowe,
- gdy potrzebny jest kapitał na rozwój gospodarstwa lub utrzymanie płynności,
- gdy konieczna jest spłata innych zobowiązań i uporządkowanie finansów.
Brak idealnej historii kredytowej nie zawsze oznacza brak możliwości uzyskania finansowania. Pożyczka pod hipotekę bez BIK pozwala wykorzystać wartość nieruchomości jako zabezpieczenie również wtedy, gdy historia kredytowa utrudnia uzyskanie kredytu bankowego.
Właściciele gospodarstw, którzy mają już inne zobowiązania, mogą również sprawdzić możliwości dostępne dla osób zadłużonych. W takich sytuacjach znaczenie ma nie tylko wartość ziemi lub innych nieruchomości, ale również istniejące obciążenia i plan spłaty.
Potrzeby rolnika mogą być bardzo różne – od zakupu maszyn i inwestycji w gospodarstwo po przejściowe problemy z płynnością. Dlatego pożyczka dla rolnika może być dopasowana do konkretnego celu i rodzaju posiadanego zabezpieczenia.
W przypadku właścicieli gospodarstw rolnych szczególnie ważne jest bezpieczeństwo całej transakcji. Przed podpisaniem umowy warto sprawdzić sposób ustanowienia zabezpieczenia, warunki spłaty oraz wszystkie koszty związane z pożyczką. Informacje o zabezpieczeniu hipotecznym i zasadach transakcji znajdują się również w sekcji bezpieczeństwo.
Jeżeli zabezpieczeniem ma być konkretnie grunt rolny, więcej informacji znajduje się na stronie pożyczka pod zastaw ziemi rolnej.
Jak wygląda proces uzyskania pożyczki pod zastaw ziemi rolnej na Mazowszu?
Rolnicy często pytają, jakie dokumenty są potrzebne i jak wygląda cały proces. W przypadku finansowania pod zastaw ziemi rolnej najważniejsze jest szybkie sprawdzenie stanu prawnego nieruchomości oraz jej potencjału jako zabezpieczenia.
1. Numer księgi wieczystej
Pierwszym krokiem jest podanie numeru księgi wieczystej nieruchomości. Na tej podstawie można sprawdzić właściciela, dział IV hipoteki oraz podstawowe informacje o zabezpieczeniu.
2. Wypis z rejestru gruntów
W przypadku gruntów rolnych ważnym dokumentem jest również wypis z rejestru gruntów. Pozwala on określić powierzchnię działki, klasyfikację gruntów oraz sposób użytkowania nieruchomości.
3. Analiza nieruchomości i określenie możliwości finansowania
Po sprawdzeniu podstawowych informacji analizowana jest wartość nieruchomości, jej lokalizacja, rodzaj gruntu oraz możliwy bezpieczny poziom finansowania.
4. Oferta i bezpieczna finalizacja
Po zaakceptowaniu warunków kolejnym etapem jest przygotowanie dokumentów i finalizacja umowy w formie zapewniającej bezpieczeństwo obu stron.
Czy można otrzymać pożyczkę pod zastaw ziemi rolnej z istniejącą hipoteką?
Właściciele gospodarstw rolnych często posiadają już wcześniejsze zobowiązania zabezpieczone hipoteką. Sama obecność wpisu w księdze wieczystej nie zawsze oznacza brak możliwości uzyskania dodatkowego finansowania.
Każdy przypadek wymaga indywidualnej analizy, ponieważ znaczenie ma przede wszystkim aktualna wartość nieruchomości, wysokość istniejącego zadłużenia oraz dostępne zabezpieczenie.
Przy analizie nieruchomości sprawdzane są między innymi:
- aktualny wpis w dziale IV księgi wieczystej
- wysokość obecnej hipoteki i pozostałego zadłużenia
- wartość oraz lokalizacja gruntów rolnych
- możliwość ustanowienia dodatkowego zabezpieczenia
Jeżeli nieruchomość posiada już wcześniejsze zabezpieczenie hipoteczne, warto sprawdzić również możliwość finansowania z wykorzystaniem kolejnego miejsca hipotecznego. Więcej informacji na ten temat znajdziesz w naszym poradniku: Pożyczka na drugie miejsce hipoteczne – jak działa i kiedy jest możliwa? .
Dzięki temu właściciel gospodarstwa może sprawdzić, czy posiadany majątek pozwala na uzyskanie dodatkowych środków bez konieczności sprzedaży ziemi lub ograniczania działalności.
Finansowanie również w trudniejszych sytuacjach
Sama obecność zadłużeń nie zawsze oznacza brak możliwości uzyskania finansowania. Najważniejsze znaczenie ma wartość zabezpieczenia, stan prawny nieruchomości oraz możliwość bezpiecznego ustanowienia hipoteki.
Bezpieczne finansowanie ziemi rolnej – hipoteka zamiast ryzykownych zabezpieczeń
Właściciele gospodarstw rolnych często obawiają się finansowania pod zastaw ziemi, ponieważ nieruchomość jest najważniejszym majątkiem całego gospodarstwa. Dlatego kluczowe znaczenie ma nie tylko uzyskanie kapitału, ale również wybór bezpiecznej formy zabezpieczenia.
Przy prawidłowo przygotowanej transakcji zabezpieczeniem może być ustanowienie hipoteki w księdze wieczystej. Właściciel nieruchomości pozostaje właścicielem ziemi, a wszystkie warunki finansowania są jasno określone w dokumentach.
Na bezpieczeństwo finansowania wpływają:
- weryfikacja stanu prawnego nieruchomości w księdze wieczystej, sprawdź, jak czytać księgę wieczystą
- dokładne określenie praw i obowiązków obu stron w umowie, zobacz, co powinna zawierać umowa pożyczki pod zastaw
- przejrzyste zasady współpracy i brak niejasnych zapisów, poznaj zasady bezpiecznego finansowania
Przed podpisaniem dokumentów każda osoba powinna mieć możliwość dokładnego zapoznania się z warunkami transakcji oraz zadania pytań dotyczących zabezpieczenia, kosztów i zasad spłaty.
Powiązane poradniki dla właścicieli gospodarstw rolnych
Jeżeli Twoja sytuacja wymaga dodatkowej analizy, sprawdź również poradniki dotyczące finansowania ziemi, oddłużania oraz ochrony majątku gospodarstwa.
- Pożyczka pod zastaw działki rolnej – jakie możliwości daje nieruchomość rolna?
- Pożyczka pod zastaw w województwie mazoweckim-co warto wiedzieć?
- Pożyczka oddłużeniowa – rozwiązanie dla osób potrzebujących uporządkować zobowiązania
- Jak uratować gospodarstwo rolne przed komornikiem – dostępne możliwości działania
Inne nieruchomości jako zabezpieczenie pożyczki
Mieszkanie i lokal użytkowy to nie jedyne nieruchomości, które mogą stanowić zabezpieczenie. Sprawdź również możliwości związane z domem, działką, mieszkaniem oraz innymi nieruchomościami.
Pożyczki pod zastaw nieruchomości obsługujemy również poza Mazowszem – na terenie całej Polski.
FAQ – pożyczka dla rolnika z województwa mazowieckiego
Specjalista ds. finansowania pod zastaw nieruchomości
Autor zajmuje się analizą możliwości finansowania zabezpieczonego nieruchomościami, w szczególności gruntami rolnymi, gospodarstwami oraz nieruchomościami należącymi do przedsiębiorców. W codziennej pracy pomaga właścicielom nieruchomości zrozumieć zasady ustanawiania hipoteki, znaczenie księgi wieczystej oraz bezpieczne przygotowanie transakcji. Szczególną uwagę zwraca na indywidualną ocenę sytuacji klienta, realną wartość zabezpieczenia oraz przejrzyste zasady finansowania.
Potrzebujesz finansowania pod zastaw ziemi rolnej lub sadu?
Sprawdź możliwości bezpiecznej pożyczki pod zastaw nieruchomości. Przeanalizujemy wartość zabezpieczenia, stan księgi wieczystej oraz Twoją indywidualną sytuację.
Pierwszym krokiem jest bezpłatna wstępna analiza – wystarczy numer księgi wieczystej oraz podstawowe informacje o nieruchomości.
Sprawdź możliwości finansowania